Алғашқы қарыз 0,01%
ҚНРДА лицензиясы № 01.22.0004.M
Шарттарды салыстырып, өзіңізге қолайлы нұсқаны онлайн таңдаңыз.
Vivus
Қарапайым шарттар және онлайн өтінім
ҚНРДА лицензиясы № 01.22.0004.M
ҚНРДА лицензиясы № 01.22.0004.M
ҚНРДА лицензиясы № 01.22.0004.M
ҚНРДА лицензиясы № 02.25.0010.M
ҚНРДА лицензиясы № 02.21.0093.M
Ломбард, МҚҰ емес
ҚНРДА лицензиясы № 02.21.0028.M
ҚНРДА лицензиясы № 02.21.0028.M
ҚНРДА лицензиясы № 02.21.0069.M
ҚНРДА лицензиясы № 02.21.0069.M
ҚНРДА лицензиясы № 02.21.0010.M
ҚНРДА лицензиясы № 02.21.0065.M
ҚНРДА лицензиясы № 02.21.0065.M
ҚНРДА лицензиясы № 02.22.0008.M
ҚНРДА лицензиясы № 01.23.0001.M
ҚНРДА лицензиясы № 01.23.0001.M
ҚНРДА лицензиясы № 02.23.0011.M
ҚНРДА лицензиясы № 02.23.0011.M
ҚНРДА лицензиясы № 02.22.0003.M
ҚНРДА лицензиясы № 02.22.0003.M
ҚНРДА лицензиясы № 02.25.0003.M
ҚНРДА лицензиясы № 02.22.0005.M
ҚНРДА лицензиясы № 05.21.0003.M
Айдар Нургалиев онда жеті жылдан астам қаржы журналистикасында жұмыс істейді, микрокредиттер және тұтынушы кредиттері бойынша талдамалар дайындайды. Оқушыларға жылдам қаржылық шешімдер туралы практикалық кеңестер мен шолулар жазып береді.
Гульмира Сатыбалдина - тәуелсіз қаржы талдаушы, оның тажирибасы 10 жылдан астам, қаржы нарығын реттеу және тұтынушылардың құқықтарын қорғау саласында. Оны заемщиктерге РК заңнамасы мен АРРФР нұсқауларын сақтау жөнінде консультация береді, сондай-ақ салалық стандарттарды дамытуға қатысады.
Банктен несие рәсімдеу ұзақ әрі күрделі болғандықтан, көптеген қазақстандық шұғыл қаржы қажеттілігін микроқаржы ұйымдары арқылы өтейді. Төмендегі каталог 2026 жылға арналған он МҚҰ-ны қамтиды: әрқайсысының шарттары, сыйақы мөлшерлемелері және ГЭСВ көрсеткіштері салыстырылды. Әр ұйым бойынша сома, мерзім, мөлшерлеме және шешім қабылдау жылдамдығы жеке көрсетілген.
Тізімге енген он компания: TengeDa, GMoney, CreditPlus, Credit365, Vivus, Acredit, CreditBar, Kviku, Лайм Кредит және ZaimBee. Олардың әрқайсысы әртүрлі сома шегі мен мерзімдік опциялар ұсынады. Салыстыру кестесі қаржылық жағдайыңызға сай нұсқаны тез таңдауға көмектеседі.
Нарықта «микрокредит без отказа» ұсынатын ондаған ұйым бар, бірақ сомасы, мерзімі және пайыздық саясаты айтарлықтай өзгеше. Кестеде өтінім бермес бұрын нақты сандарды көруге қажетті негізгі көрсеткіштер жинақталған.
| 🏦 МҚҰ | 📈 ГЭСВ | 💰 Сома | 📅 Мерзім | 📊 Мөлшерлеме | ⚡ Шешім уақыты |
|---|---|---|---|---|---|
| TengeDa | 179%-ға дейін | 350 000 ₸ дейін | 3 айға дейін | 0,29%-ға дейін | 5 минут |
| GMoney | 179%-ға дейін | 200 000 ₸ дейін | 30 күнге дейін | 0,29%-ға дейін | 15 минут |
| CreditPlus | 3,7%-дан 46%-ға дейін | 300 000 ₸ дейін | 30 күнге дейін | 0,01%-дан бастап | 15 минут |
| Credit365 | 3,7%-дан 179%-ға дейін | 300 000 ₸ дейін | 30 күнге дейін | 0,1%-дан бастап | 15 минут |
| Vivus | 3,72%-дан 179%-ға дейін | 300 000 ₸ дейін | 30 күнге дейін | 0,01%-дан бастап | 10 минут |
| Acredit | 3,7%-дан 179%-ға дейін | 300 000 ₸ дейін | 30 күнге дейін | 0,01%-дан бастап | 7 минут |
| CreditBar | 46%-ға дейін | 400 000 ₸ дейін | 60 айға дейін | жылдық 38%-ға дейін | 9 минут |
| Kviku | 3,7%-дан 179%-ға дейін | 170 000 ₸ дейін | 45 күнге дейін | 0,01%-дан бастап | 3 минут |
| Лайм Кредит | 179%-ға дейін | 400 000 ₸ дейін | 35 күнге дейін | 0,29%-ға дейін | 5 минут |
| ZaimBee | 179%-ға дейін | 194 000 ₸ дейін | 45 күнге дейін | 0,29%-дан бастап | 10 минут |
Ең жоғары сома шегі CreditBar мен Лайм Кредитте (400 000 ₸), ал ең жылдам шешім Kviku-де (3 минут). Төменде әр МҚҰ-ның толық сипаттамасы берілген.
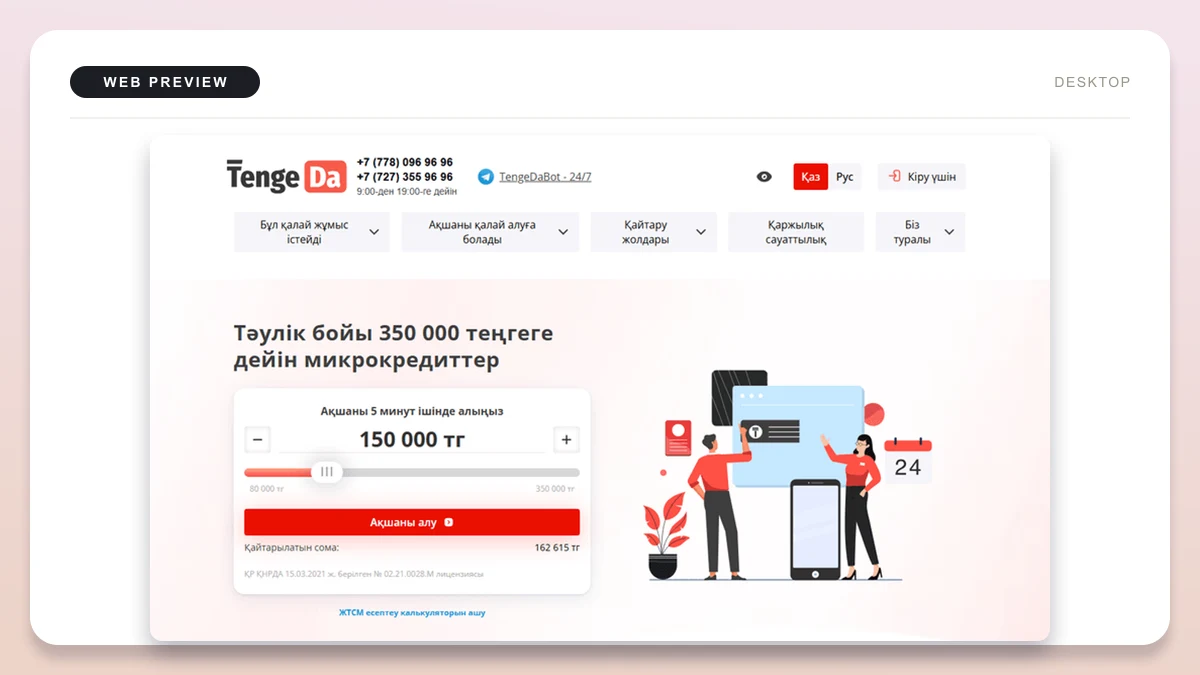
| Шарт | Мәні |
|---|---|
| 👤 Жас шектеуі | 21-68 жас |
| 💰 Қарыз сомасы | 80 000 ₸ - 350 000 ₸ |
| 📅 Мерзімі | 5 - 90 күн |
| 📊 Пайыздық мөлшерлеме | 0,29%-ға дейін |
| 📈 ГЭСВ | 179%-ға дейін |
| ⚡ Шешім уақыты | 5 минут |
| 📄 Құжаттар | Жеке куәлік |
21 мен 68 жас аралығындағы клиенттерге арналған. 350 000 ₸-ге дейінгі соманы 3 айға дейін береді, шешім 5 минутта қабылданады. Бұл нарықтағы үздік көрсеткіштердің бірі. Дегенмен жас диапазоны кейбір бәсекелестерге қарағанда тар.
| Шарт | Мәні |
|---|---|
| ⚡ Шешім уақыты | 15 минут |
| 👤 Жас шектеуі | 18 жастан бастап |
| 💰 Қарыз сомасы | 20 000 ₸ - 200 000 ₸ |
| 📅 Мерзімі | 10 - 30 күн |
| 📊 Пайыздық мөлшерлеме | 0,29%-ға дейін |
| 📈 ГЭСВ | 179%-ға дейін |
| 📄 Құжаттар | Жеке куәлік |
18 жастан асқан кез келген адам 200 000 ₸-ге дейін несие ала алады, бірақ максималды мерзім 30 күнмен шектелген. Өтінім 15 минут ішінде қаралады.
| Шарт | Мәні |
|---|---|
| 👤 Жас шектеуі | 18-70 жас |
| 📈 ГЭСВ | 3,7%-дан 46%-ға дейін |
| 💰 Қарыз сомасы | 20 000 ₸ - 300 000 ₸ |
| 📅 Мерзімі | 5 - 30 күн |
| 📊 Пайыздық мөлшерлеме | 0,01%-дан бастап |
| ⚡ Шешім уақыты | 15 минут |
| 📄 Құжаттар | Жеке куәлік |
18 бен 70 жас аралығындағы қарыз алушылар үшін 300 000 ₸-ге дейінгі сома 30 күнге дейін беріледі. ГЭСВ жоғарғы шегі 46%, бұл каталогтағы ең төмен көрсеткіштердің бірі.
| Шарт | Мәні |
|---|---|
| 👤 Жас шектеуі | 18-75 жас |
| 💰 Қарыз сомасы | 20 000 ₸ - 300 000 ₸ |
| 📅 Мерзімі | 10 - 30 күн |
| 📊 Пайыздық мөлшерлеме | 0,1%-дан бастап |
| 📈 ГЭСВ | 3,7%-дан 179%-ға дейін |
| ⚡ Шешім уақыты | 15 минут |
| 📄 Құжаттар | Жеке куәлік |
75 жасқа дейінгі клиенттерге қызмет көрсететін Credit365 300 000 ₸-ге дейін қарыз береді және мерзім 30 күн. ГЭСВ 179%-ға дейін жетуі мүмкін.
| Шарт | Мәні |
|---|---|
| 👤 Жас шектеуі | 18 жастан бастап |
| 💰 Қарыз сомасы | 10 000 ₸ - 300 000 ₸ |
| 📅 Мерзімі | 10 - 30 күн |
| 📊 Пайыздық мөлшерлеме | 0,01%-дан бастап |
| 📈 ГЭСВ | 3,72%-дан 179%-ға дейін |
| ⚡ Шешім уақыты | 10 минут |
| 📄 Құжаттар | Жеке куәлік |
10 000 ₸-ден басталатын төменгі сома шегі шағын қажеттіліктерге ыңғайлы. 18 жастан асқандар 300 000 ₸-ге дейін ала алады, шешім 10 минутта қабылданады.
| Шарт | Мәні |
|---|---|
| 👤 Жас шектеуі | 18-75 жас |
| ⚡ Шешім уақыты | 7 минут |
| 💰 Қарыз сомасы | 20 000 ₸ - 300 000 ₸ |
| 📅 Мерзімі | 5 - 30 күн |
| 📊 Пайыздық мөлшерлеме | 0,01%-дан бастап |
| 📈 ГЭСВ | 3,7%-дан 179%-ға дейін |
| 📄 Құжаттар | Жеке куәлік |
18-75 жас аралығындағы клиенттер 300 000 ₸-ге дейін несие ала алады, ал шешім небәрі 7 минутта шығады. Бұл жедел қаржы қажет болғанда маңызды артықшылық.
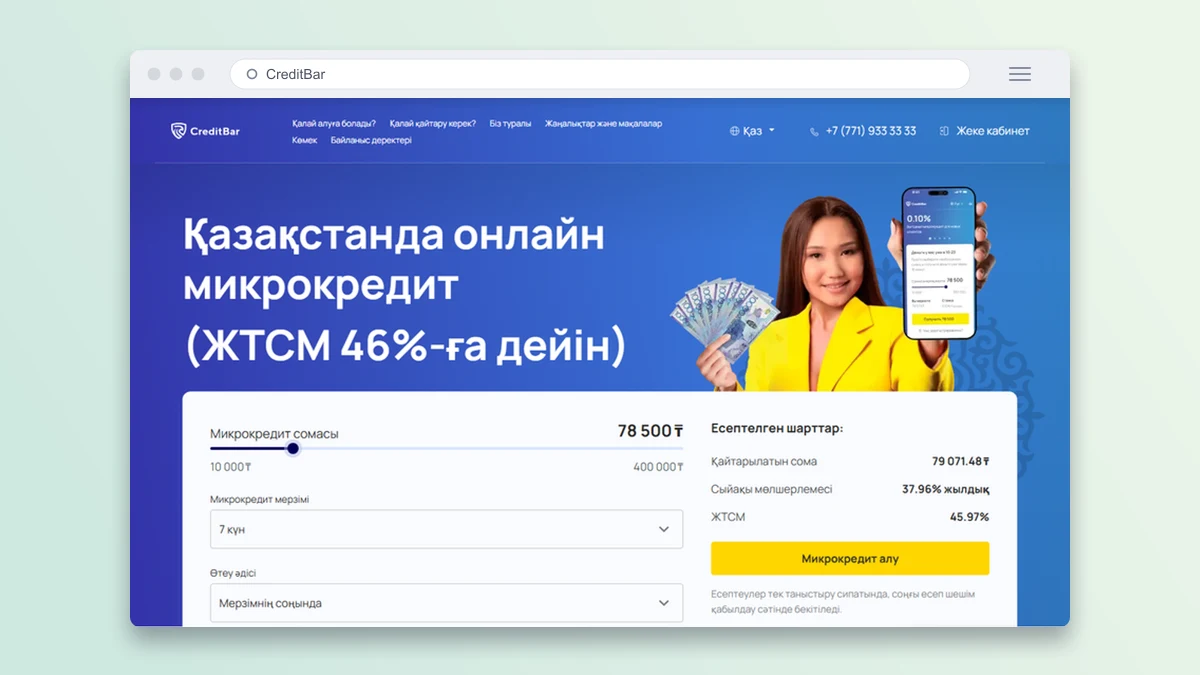
| Шарт | Мәні |
|---|---|
| 👤 Жас шектеуі | 18-75 жас |
| 📈 ГЭСВ | 46%-ға дейін |
| 💰 Қарыз сомасы | 10 000 ₸ - 400 000 ₸ |
| 📅 Мерзімі | 7 күн - 1825 күн |
| 📊 Пайыздық мөлшерлеме | жылдық 38%-ға дейін |
| ⚡ Шешім уақыты | 9 минут |
| 📄 Құжаттар | Жеке куәлік |
400 000 ₸-ге дейінгі сома және 60 айға дейінгі мерзім, бұл каталогтағы ең ұзақ мерзімді ұсыныс. ГЭСВ 46%-дан аспайды, ал шешім 9 минутта қабылданады.
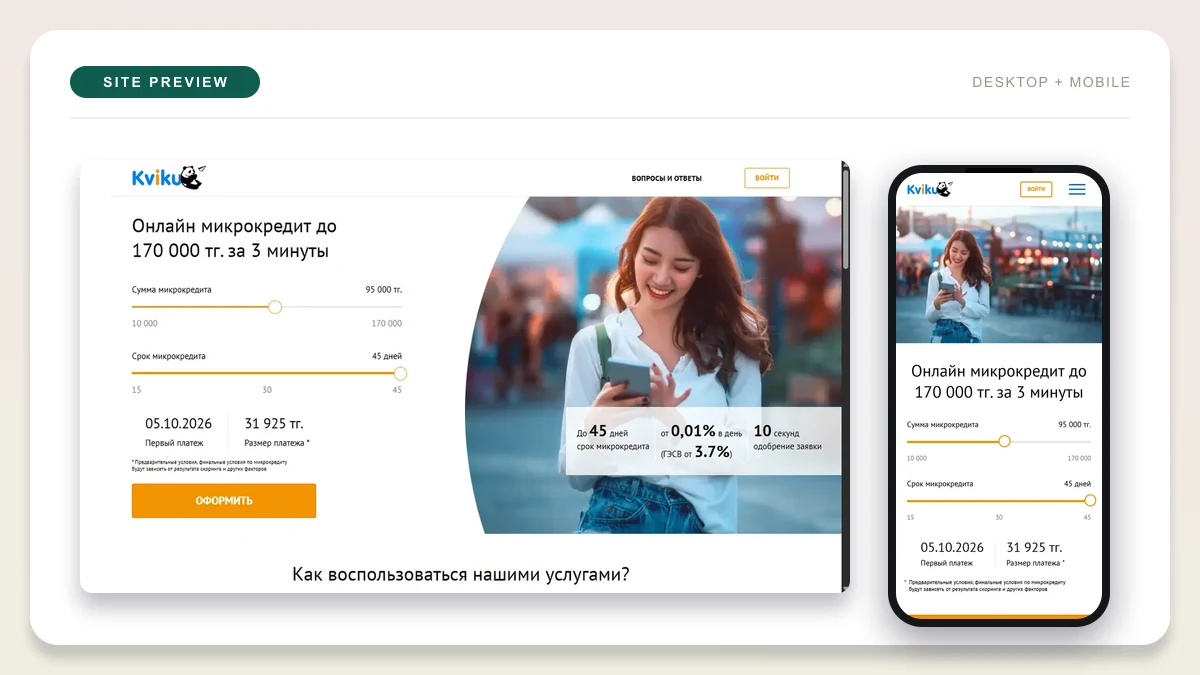
| Шарт | Мәні |
|---|---|
| ⚡ Шешім уақыты | 3 минут |
| 👤 Жас шектеуі | 18 жастан бастап |
| 💰 Қарыз сомасы | 10 000 ₸ - 170 000 ₸ |
| 📅 Мерзімі | 15 - 45 күн |
| 📊 Пайыздық мөлшерлеме | 0,01%-дан бастап |
| 📈 ГЭСВ | 3,7%-дан 179%-ға дейін |
| 📄 Құжаттар | Жеке куәлік |
3 минут ішінде шешім қабылдайтын Kviku, каталогтағы ең жылдам ұйым. 170 000 ₸-ге дейін 45 күнге беріледі, бірақ сома шегі басқалардан төмен.
| Шарт | Мәні |
|---|---|
| 👤 Жас шектеуі | 18 жастан бастап |
| 💰 Қарыз сомасы | 20 000 ₸ - 400 000 ₸ |
| 📅 Мерзімі | 5 - 35 күн |
| 📊 Пайыздық мөлшерлеме | 0,29%-ға дейін |
| 📈 ГЭСВ | 179%-ға дейін |
| ⚡ Шешім уақыты | 5 минут |
| 📄 Құжаттар | Жеке куәлік |
18 жастан асқан клиенттерге 400 000 ₸-ге дейін қысқа мерзімді қарыз (35 күнге дейін) беріледі. Шешім 5 минутта шығады.
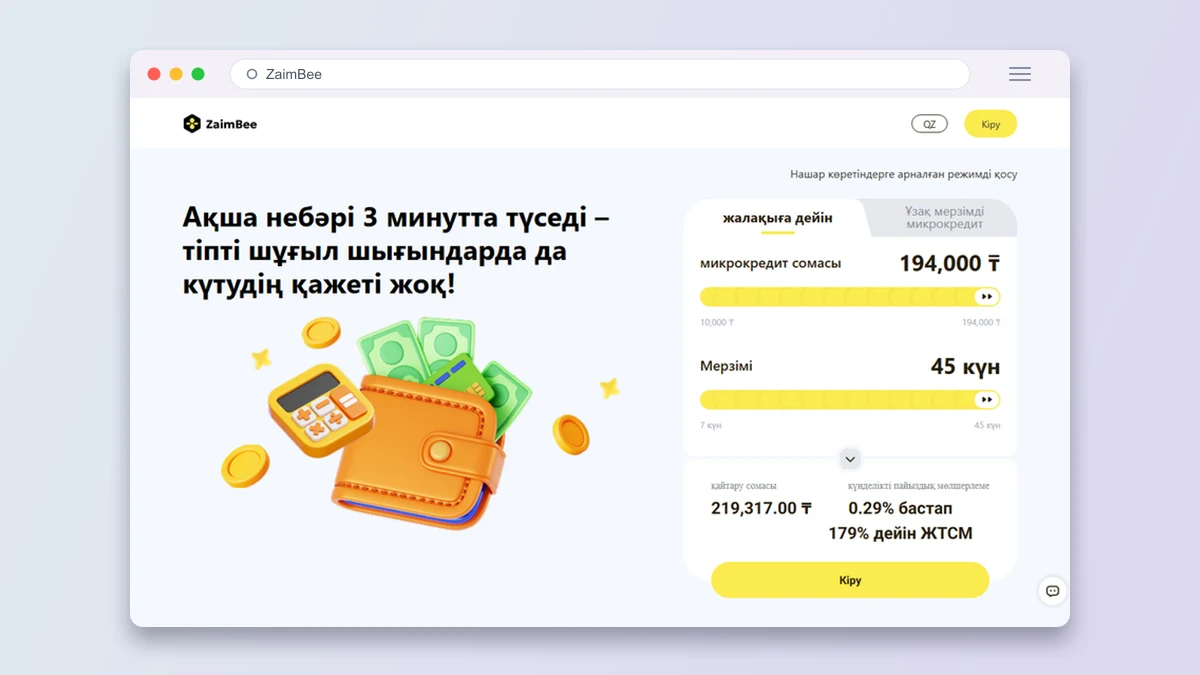
| Шарт | Мәні |
|---|---|
| 👤 Жас шектеуі | 18-75 жас |
| 💰 Қарыз сомасы | 10 000 ₸ - 194 000 ₸ |
| 📅 Мерзімі | 7 - 45 күн |
| 📊 Пайыздық мөлшерлеме | 0,29%-дан бастап |
| 📈 ГЭСВ | 179%-ға дейін |
| ⚡ Шешім уақыты | 10 минут |
| 📄 Құжаттар | Жеке куәлік |
18-75 жас аралығындағы қарыз алушылар 194 000 ₸-ге дейін 45 күнге ала алады. Шешім 10 минут ішінде қабылданады.
«Микрокредит без отказа» тіркесі кеңінен қолданылғанымен, ол әрбір өтінімнің міндетті түрде мақұлданатынын білдірмейді. Шын мәнінде, бұл банктерге қарағанда жеңілдетілген талаптар қоятын МҚҰ-лардың маркетингтік атауы. Шешім әрқашан қарыз алушының деректері мен скорингтік бағалауға негізделеді.
Микроқаржы ұйымдары автоматтандырылған скоринг жүйесіне сүйенеді. Бұл ИИН, жеке куәлік деректері және банктік шот ақпаратын секундтар ішінде талдайтын алгоритм. Скоринг жасы, азаматтығы, бұрынғы қарыздары сияқты көптеген факторды ескереді.
Банктерден айырмашылығы, МҚҰ-лар аз құжат талап етеді және анкета толтыру процесі әлдеқайда қысқа. Сондықтан шешім бірнеше минутта қабылданады, бұл жедел ақша қажет болғанда өте маңызды.
Алайда «бас тартусыз» деген атау әр өтінімнің автоматты түрде мақұлданатынын кепілдемейді. Скоринг жүйесі тәуекелді бағалайды және кейбір жағдайларда теріс шешім шығаруы мүмкін.
Банктік несиелеу көп құжат жинауды, кірісті растауды және ұзақ қарау мерзімін талап етеді. Банктер көбінесе ресми жұмыс орны және тұрақты кірісі бар клиенттерге басымдық береді.
МҚҰ-лар қысқа мерзімді, шағын сомалы қарыздарға бағытталғандықтан, талаптары жеңілдетілген. Негізгі құжат жеке куәлік, ал шешім онлайн режимде бірнеше минутта қабылданады.
Осы айырмашылық МҚҰ-ларды банктік несие алу мүмкіндігі шектеулі, бірақ шұғыл қаржы қажет ететін адамдар үшін балама нұсқаға айналдырды. Дегенмен, қарыздың құны ГЭСВ көрсеткіші бойынша банктік несиеден жоғары болатынын есте сақтау керек.
Микрокредит без отказа алу туралы шешім қабылдамас бұрын сома, мерзім, мөлшерлеме және ГЭСВ көрсеткіштерін салыстыру қажет. Каталогтағы әр ұйымның шарттары әртүрлі.
Каталогтағы ұйымдар ұсынатын минималды сома 10 000 ₸-ден (Vivus, Kviku, ZaimBee, CreditBar) басталып, максималды сома 400 000 ₸-ге (CreditBar, Лайм Кредит) дейін жетеді. Орташа диапазон 200 000-300 000 ₸.
Мерзім бойынша да айтарлықтай айырмашылық бар: көптеген МҚҰ 30 күнге дейін қарыз береді, ал CreditBar мерзімді 60 айға (1825 күн) дейін ұзартуға мүмкіндік береді. TengeDa мен Qaztrust 3 айға дейінгі мерзім ұсынады.
Қарыз сомасы мен мерзімін таңдағанда нақты қажеттілікке сай тепе-теңдік сақтау ұсынылады. Үлкен сома ұзақ мерзімге алынса, жалпы төлем сомасы да өседі.
Каталогтағы көптеген ұйым мөлшерлемені 0,01%-дан немесе 0,29%-ға дейін деп көрсетеді, алайда бұл көрсеткіш ГЭСВ-мен бірге қарастырылуы тиіс. ГЭСВ қарыздың толық құнын, яғни барлық қосымша төлемдерді қамтитын көрсеткіш.
CreditPlus (3,7%-дан 46%-ға дейін) және CreditBar (46%-ға дейін) каталогтағы ең төмен ГЭСВ жоғарғы шегін ұсынады. Ал TengeDa, GMoney, Лайм Кредит және тағы басқаларында ГЭСВ 179%-ға дейін жетуі мүмкін.
Нақты ГЭСВ мөлшері қарыз алушының жеке параметрлеріне, сомасына, мерзіміне, кредиттік тарихына байланысты өзгереді. Сондықтан шартқа қол қоймас бұрын дәл көрсеткішті тексеру маңызды.
Каталогтағы деректерде әр МҚҰ бойынша «алғашқы қарыз 0%» акциясының нақты шарттары көрсетілмеген. Жаңа клиенттерге арналған ұсыныстарды компанияның ресми сайтынан немесе анықтама қызметінен тексеру керек.
Акция бар болған жағдайда, ол әдетте бірінші рет өтінім берген қарыз алушыларға ғана қолданылады және белгілі бір сома шегімен шектелуі мүмкін. Оферта талаптарын мұқият оқып шығу маңызды.
Берілген деректерде каталогтағы барлық МҚҰ құжат ретінде жеке куәлікті талап етеді, ал ақша беру негізінен банктік картаға аударым түрінде жүзеге асады. Бұл тәсіл ең жылдам әрі қолжетімді нұсқа болып саналады.
Қарыз мақұлданғаннан кейін сома әдетте қарыз алушы көрсеткен банктік картаға бірнеше минут ішінде түседі. Нақты аударым уақыты банктің өз ішкі процесінің жылдамдығына да байланысты.
Микрозайм без отказа алу үшін қарыз алушы белгілі бір критерийлерге сай болуы керек. Бұл талаптар МҚҰ-дан МҚҰ-ға аздап өзгереді, бірақ негізгі принцип ортақ.
Каталогтағы ұйымдар арасында жас шектеуі ең алдымен ерекшеленеді. Мысалы, GMoney, Vivus, Лайм Кредит 18 жастан бастап қарыз берсе, TengeDa тек 21-68 жас аралығындағы клиенттерге қызмет көрсетеді.
Credit365, Acredit, CreditBar сияқты ұйымдарда жоғарғы жас шегі 75 жасқа дейін жетеді, бұл егде жастағы клиенттерге де мүмкіндік береді. Qaztrust ұйымында минималды жас шегі 21 жас.
Барлық жағдайда қарыз алушы Қазақстан Республикасының азаматы болуы және ИИН-і болуы шарт. Тіркеу мекенжайы туралы нақты талаптар компанияға байланысты өзгереді.
Каталогтағы барлық МҚҰ бойынша негізгі құжат жеке куәлік. Бұл сәйкестендіру процесінде және анкетаны толтыру кезінде қажет.
Кейбір жағдайларда қосымша банктік шот немесе байланыс телефоны талап етілуі мүмкін. Нақты құжат тізімі әр МҚҰ-ның өз сайтында немесе анкетаны толтыру барысында көрсетіледі.
Құжаттарды скан немесе фото түрінде жүктеу арқылы онлайн режимде тапсыруға болады, бұл кеңсеге бармай-ақ өтінім беру мүмкіндігін береді.
Скоринг жүйесі оң шешім қабылдауы үшін бірнеше факторды бағалайды: жас диапазонына сәйкестік, ИИН-нің дұрыстығы, енгізілген деректердің нақтылығы. Анкетада көрсетілген ақпараттың банктік дерекқормен сәйкес келуі маңызды.
Тұрақты байланыс телефоны мен белсенді банктік картасы бар қарыз алушы скоринг үшін қолайлы саналады. Сондай-ақ бұрынғы қарыздары бойынша ірі мерзімі өткен төлемдердің болмауы да оң фактор.
Дегенмен нақты мақұлдау критерийлері әр МҚҰ-ның ішкі скоринг алгоритміне байланысты, сондықтан бірдей профильдегі екі қарыз алушыға әртүрлі шешім қабылдануы мүмкін.
Кредиттік тарих кез келген қаржы ұйымы үшін маңызды факторлардың бірі болып қала береді. Бірақ МҚҰ-лар банктерге қарағанда бұл көрсеткішке аз мән беретіні белгілі.
Микрозайм без отказа тіркесіне қарамастан, кредиттік тарихы теріс қарыз алушыларға автоматты мақұлдау кепілдігі берілмейді. Скоринг жүйесі кредиттік тарихпен қатар басқа факторларды да ескереді.
Кейбір МҚҰ-лар кредиттік бюро деректерін толық тексермей, негізінен өз ішкі скоринг алгоритміне сүйенеді. Бұл кредиттік тарихы бұзылған клиенттерге де өтінім беру мүмкіндігін ашады, бірақ мақұлдау кепілдігі емес.
Нәтиже әрқашан жеке жағдайға байланысты: мерзімі өткен төлемнің көлемі, ұзақтығы және ағымдағы қарыздардың саны шешімге әсер етеді.
Ең алдымен анкетада көрсетілген барлық деректің дұрыстығын тексеру маңызды, себебі қате ИИН немесе телефон нөмірі автоматты түрде бас тартуға алып келеді. Деректің банктік дерекқормен сәйкес келуі скоринг нәтижесіне тікелей әсер етеді.
Сұралатын соманы шамалы деңгейде ұстау да пайдалы болуы мүмкін. Үлкен сома сұрағанда тәуекел бағалауы қатаңырақ болады. Ағымдағы мерзімі өткен төлемдерді жабу да оң фактор ретінде қарастырылады.
Бірнеше МҚҰ-ға бір мезгілде өтінім беру ұсынылмайды, себебі бұл скоринг жүйесіне теріс сигнал беруі мүмкін. Керісінше, шарттары нақты сипатталған, өз профиліне сай ұйымды таңдап, бір рет мұқият өтінім беру тиімдірек.
Микрокредит без отказа алу процесі бірнеше қадамнан тұрады және барлық каталогтағы МҚҰ-да ұқсас логикамен жүзеге асады. Төменде типтік процесс сипатталған.
Алдымен каталогтағы ұйымдарды сома, мерзім және ГЭСВ бойынша салыстыру ұсынылады. Көптеген сайтта онлайн калькулятор бар, онда сома мен мерзімді таңдап, жалпы төлем сомасын алдын ала көруге болады.
Калькулятордың нәтижесі шартта көрсетілетін ГЭСВ-ге сай болуы тиіс. Егер калькулятордағы сан мен шарттағы сан алшақ болса, бұл сенімсіздіктің белгісі.
Анкетада ИИН, жеке куәлік деректері, байланыс телефоны және банктік карта нөмірі көрсетіледі. Барлық деректі дәл және қате жібермей толтыру маңызды, себебі кез келген сәйкессіздік мақұлдау шешіміне әсер етеді.
Анкетаны толтыру уақыты әдетте бірнеше минутты құрайды. Кейбір МҚҰ-да алдыңғы өтінімдер бойынша деректер сақталып, келесі рет анкетаны толтыру жеделдейді.
Жеке куәлік деректері мемлекеттік дерекқормен автоматты түрде тексеріледі. Бұл кезеңде банктік карта да тексерілуі мүмкін, ақша аудару үшін картаның белсенді болуы қажет.
Сәйкестендіру процесі әдетте автоматты режимде жүреді, бірақ кейбір жағдайда қосымша растау сұралуы мүмкін.
Скоринг жүйесі енгізілген деректерді талдап, оң немесе теріс шешім қабылдайды. Каталогтағы ұйымдарда бұл процесс 3 минуттан (Kviku) 15 минутқа дейін (GMoney, CreditPlus, Credit365) созылады.
Шешім SMS немесе электрондық хат арқылы хабарланады. Оң шешім алынған жағдайда келесі қадам шартты қол қою.
Шарт электрондық қол қою арқылы (SMS-код немесе растау коды негізінде) қол қойылады. Оферта талаптарын мұқият оқып шығу ұсынылады, себебі онда мөлшерлеме, ГЭСВ және өтеу тәртібі толық сипатталады.
Шартқа қол қойылғаннан кейін сома көрсетілген банктік картаға аударылады. Аударым уақыты шешім қабылданғаннан кейін бірнеше минутты құрайды.
Жедел қаржы қажет болған жағдайда МҚҰ-ның жұмыс жылдамдығы шешуші факторға айналады. Каталогтағы деректер бойынша бұл көрсеткіш ұйымнан ұйымға өзгереді.
Ең жылдам шешім қабылдайтын ұйым Kviku, тек 3 минут. Одан кейін TengeDa және Лайм Кредит (5 минут), Acredit (7 минут), CreditBar (9 минут) және Vivus, ZaimBee, Microcash (10 минут) тізімі жалғасады.
GMoney, CreditPlus және Credit365 сияқты ұйымдарда шешім қабылдау уақыты 15 минутты құрайды. Бұл каталогтағы ең баяу көрсеткіш болғанымен, банктік несиелермен салыстырғанда әлі де жылдам нәтиже.
Каталогтағы деректерде әр МҚҰ-ның нақты жұмыс кестесі, түнгі уақытта немесе демалыс күндері өтінім қабылдауы туралы ақпарат көрсетілмеген. Бұл сұрақ бойынша нақты ақпаратты компанияның ресми сайты немесе анкетаны толтыру кезінде тексеру ұсынылады.
Онлайн өтінім беру форматы көптеген МҚҰ-да тәулік бойы қолжетімді болады деп саналады, бірақ скоринг жүйесінің жұмыс кестесі мен ақша аударым уақыты банктің ішкі процестеріне байланысты өзгеруі мүмкін.
Микрозайм алғаннан кейін оны уақытында өтеу қарыз алушының негізгі міндеті. Өтеу тәсілі мен мерзімін дұрыс жоспарлау қосымша шығынды болдырмауға көмектеседі.
Каталогта берілген деректерде әр МҚҰ бойынша нақты өтеу тәсілдерінің толық тізімі көрсетілмегенімен, жалпы тәжірибе бойынша банктік картадан аударым ең кең тараған тәсіл болып саналады. Нақты тізімді әр компанияның сайтынан немесе шартта тексеру керек.
Өтеу мерзіміне дейін қажетті соманың картада болуын қамтамасыз ету маңызды. Кешіктірілген төлем қосымша шығынға алып келеді.
Мерзімінен бұрын өтеу қарыздың жалпы құнын азайтудың тиімді тәсілі, себебі пайыз тек нақты пайдаланылған күндер үшін есептеледі. Берілген каталогтық деректерде әр МҚҰ бойынша ерте өтеу үшін қосымша комиссия туралы нақты ақпарат жоқ.
Ерте өтеу жоспарланғанда, компанияның нақты шарттарын алдын ала тексеру ұсынылады. Бұл шартта немесе ресми сайтта көрсетілуі тиіс. Жалпы тәжірибе бойынша, ертерек өтелген қарыз бойынша артық пайыз төленбейді.
Төлем мерзімі жақындап, қажетті сома жиналмаған жағдайда, ең алдымен МҚҰ-ға хабарласып, жағдайды түсіндіру ұсынылады. Көптеген компания пролонгация, яғни мерзімді ұзарту опциясын ұсынады.
Төлемді үнсіз кешіктіру мерзімі өткен төлем ретінде тіркеледі және қосымша айыппұл есептелуіне алып келеді. Бұл кредиттік тарихқа да теріс әсер етеді.
Мәселені шешу үшін компанияның қолдау қызметіне дереу хабарласу ең дұрыс тәсіл. Кейбір жағдайда бөліп төлеу немесе қайта құрылымдау мүмкіндігі де қарастырылуы мүмкін.
Қарыз мерзімін ұзарту мүмкіндігі уақытында өтей алмаған жағдайда пайдалы опция. Бірақ бұл қызмет тегін емес екенін ескеру керек.
Каталогтағы деректерде әр МҚҰ бойынша пролонгацияның нақты шарттары (мерзімі, саны, қосымша талаптары) көрсетілмеген. Бұл ақпаратты нақтылау үшін компанияның қолдау қызметіне немесе ресми сайтқа жүгіну қажет.
Жалпы тәжірибе бойынша, пролонгация опциясы төлем мерзімі басталғанға дейін немесе сол күні сұралуы тиіс. Мерзім өткеннен кейін ұзарту мүмкіндігі шектелуі мүмкін.
Пролонгация әдетте қосымша төлемді талап етеді. Бұл сома қарыздың негізгі сомасы мен қалған мерзіміне байланысты есептеледі. Берілген деректерде нақты сома көрсетілмегендіктен, әр компанияның шартын жеке тексеру ұсынылады.
Ұзарту рәсімі әдетте жеке кабинет арқылы немесе қолдау қызметіне хабарласу жолымен жүзеге асады. Дегенмен ГЭСВ жоғарғы шегі 179%-ды құрайтын ұйымдарда (TengeDa, GMoney, Лайм Кредит, ZaimBee және басқалар) пролонгация қосымша шығынды ұлғайтуы мүмкін екенін ескеру керек.
Микрокредит без отказа алу шешімін қабылдамас бұрын қарыздың толық құнын түсіну маңызды. Бұл көрсеткіш тек пайыздық мөлшерлемеден ғана емес, қосымша шығындардан да құралады.
Берілген каталогтық деректерде әр МҚҰ бойынша нақты комиссия түрлері (рәсімдеу, қызмет көрсету) жеке-жеке көрсетілмеген. Дегенмен ГЭСВ көрсеткіші барлық қосымша шығынды қамтитын жиынтық көрсеткіш, сондықтан шартты қол қоямас бұрын дәл осы санды тексеру маңызды.
CreditPlus және CreditBar сияқты ұйымдарда ГЭСВ жоғарғы шегі салыстырмалы түрде төмен (46%-ға дейін), ал басқа көптеген ұйымда бұл көрсеткіш 179%-ға дейін жетеді.
Берілген каталогтық деректерде әр МҚҰ бойынша мерзімі өткен төлем үшін нақты айыппұл мөлшері немесе өсімпұл есептеу формуласы көрсетілмеген. Бұл ақпарат әр компанияның шартында (оферта) толық сипатталады.
Мерзімі өткен төлем әрқашан қосымша шығынға алып келеді және кредиттік тарихқа теріс әсер етеді. Сондықтан төлем мерзімін бақылап отыру, ал қиындық туындаған жағдайда компанияға алдын ала хабарласу ұсынылады.
Қарыздың нақты құнын есептеу үшін ГЭСВ көрсеткішіне назар аудару керек. Бұл пайыздық мөлшерлемеден өзгеше, барлық қосымша шығынды қамтитын жиынтық көрсеткіш. Мысалы, CreditPlus-та ГЭСВ 3,7%-дан 46%-ға дейін, ал TengeDa-да 179%-ға дейін жетуі мүмкін.
Шартты қол қоймас бұрын калькулятор арқылы нақты сома мен мерзім бойынша толық төлем кестесін көру ұсынылады. Бұл жалпы қайтарылатын соманы алдын ала білуге көмектеседі.
Микрокредит без отказа деген атауға қарамастан, скоринг жүйесі теріс шешім қабылдау мүмкіндігін толықтай жоққа шығармайды. Бұл маркетингтік атаудың нақты мағынасын түсіну маңызды.
Анкетада көрсетілген деректердің қате немесе толық емес болуы ең жиі кездесетін себеп. ИИН, телефон нөмірі немесе банктік карта деректеріндегі қате автоматты түрде теріс шешімге алып келеді.
Жас шектеуінен шығып кету де бас тарту себебі болады. Мысалы, TengeDa 21-68 жас аралығын талап етеді, ал бұл диапазоннан тыс өтінім автоматты түрде қабылданбайды. Сондай-ақ ағымдағы ірі мерзімі өткен төлемдер де скоринг нәтижесіне теріс әсер етеді.
Бір мезгілде бірнеше МҚҰ-ға өтінім беру де тәуекел факторы ретінде қарастырылуы мүмкін, себебі бұл қаржылық қиындықтың белгісі ретінде интерпретацияланады.
Анкетаны толтырар алдында барлық деректің дұрыстығын, әсіресе ИИН мен телефон нөмірін қайта тексеру ұсынылады. Сұралатын сома мен мерзімнің өз қаржылық мүмкіндігіне сай болуы да маңызды.
Егер бір МҚҰ бас тартса, бірден басқа компанияға өтінім беру алдында сәтсіздіктің нақты себебін түсінуге тырысу пайдалы. Кейбір жағдайда деректі түзетіп, аздап уақыт күтіп қайта өтінім беру тиімдірек болады.
Каталогтағы ұйымдардың шарттары әртүрлі болғандықтан, өз профиліне (жас, сұралатын сома) сай келетін МҚҰ таңдау мақұлдау мүмкіндігін арттырады.
Микрокредит без отказа опциясын таңдамас бұрын оның нақты артықшылықтары мен ықтимал тәуекелдерін салмақтау маңызды.
Ең маңызды артықшылық жылдамдық. Каталогтағы ұйымдарда шешім 3 минуттан (Kviku) 15 минутқа дейін қабылданады, ал банктік несиемен салыстырғанда бұл айтарлықтай қысқа мерзім. Өтінім толықтай онлайн режимде беріледі, кеңсеге бару қажет емес.
Құжат тізімі минималды, негізгі талап жеке куәлік. Бұл банктік несиенің көп сатылы құжаттама процесіне қарағанда әлдеқайда қарапайым.
Каталогта сома мен мерзім бойынша таңдау мүмкіндігі кең: 10 000 ₸-ден 400 000 ₸-ге дейін, ал мерзім бірнеше күннен бастап (CreditBar жағдайында) 60 айға дейін созылады.
Ең маңызды кемшілік ГЭСВ жоғарғы шегі көптеген ұйымда 179%-ға дейін жетеді, бұл банктік несиенің құнынан айтарлықтай жоғары. Сондықтан МҚҰ қарызы негізінен қысқа мерзімді және шамалы сомалы қажеттілік үшін қолайлы.
Мерзімі өткен төлем айыппұл мен кредиттік тарихқа теріс әсерге алып келеді. Пролонгация опциясы да қосымша шығынды талап етеді, бұл жалпы қарыз құнын арттырады.
Скоринг жүйесі әр өтінімді автоматты мақұлдамайтындықтан, «бас тартусыз» атауы мақұлдау кепілдігі емес екенін түсіну маңызды.
Микрозайм онлайн рәсімдеу кезінде жеке деректің қауіпсіздігін қамтамасыз ету маңызды мәселе болып қалады. Сенімді МҚҰ таңдау бұл тәуекелді азайтады.
Компанияның ресми сайтында толық заңды атауы, шарт үлгісі (оферта) және байланыс деректері жарияланғанын тексеру ұсынылады. Оферта мәтінінде мөлшерлеме, ГЭСВ және өтеу тәртібі толық сипатталуы тиіс.
Күмән туындаған жағдайда, МҚҰ-ның ресми сайты немесе анықтама қызметтерінің телефондары арқылы шарттарды тексеру дұрыс тәсіл болады. Ставки мен шарттарды бірнеше көзден салыстыру да пайдалы.
Онлайн анкетаны толтырғанда деректің шифрланған байланыс арнасы арқылы жіберілуін тексеру маңызды. Бұл сайттың мекенжай жолағында сілтеме басталуы арқылы байқалады. Жеке деректі тек сенімді, ресми сайттарда ғана енгізу ұсынылады.
ИИН, банктік карта деректері сияқты құпия ақпаратты үшінші тарапқа хабарламау қажет. Қолдау қызметі атынан келетін күдікті хабарламаларға сақ болу да маңызды сақтық шарасы.
Микрозайм без отказа қызметтерін пайдаланған қарыз алушылардың тәжірибесі әртүрлі болады. Жалпы пікірлерді екі топқа бөліп қарастыруға болады.
Клиенттер көбінесе өтінім беру процесінің жылдамдығы мен қарапайымдылығын атап көрсетеді. Анкетаны толтыру бірнеше минутты алады, ал ақша тез арада картаға түседі. Кеңсеге бармай, онлайн режимде барлық процесті аяқтау мүмкіндігі де жоғары бағаланады.
Жедел қажеттілік туындағанда, шешімнің тез қабылданатыны (кейбір жағдайда 3-5 минут ішінде) көптеген қарыз алушы үшін шешуші фактор болып табылады.
Кейбір қарыз алушылар ГЭСВ көрсеткішінің жоғары болуына байланысты жалпы қайтарылатын соманың күтілгеннен көп болғанын атап көрсетеді. Бұл әсіресе мерзімі ұзартылған немесе пролонгация қолданылған жағдайларда байқалады.
Сондай-ақ анкетада қате деректер енгізілгенде автоматты бас тарту алынғаны туралы шағымдар да кездеседі. Бұл жағдай көбінесе ИИН немесе телефон нөмірін дұрыс емес енгізуден туындайды.
Қаржы саласындағы сарапшылар микрокредит без отказа таңдамас бұрын бірнеше факторды салыстыруды ұсынады. Ең алдымен ГЭСВ көрсеткішіне назар аудару керек, себебі ол қарыздың нақты құнын көрсетеді, ал жарнамаланған пайыздық мөлшерлеме көбінесе толық картинаны бермейді.
Сарапшылар сұралатын сома мен мерзімді нақты қажеттілікке сай ұстауды кеңес береді, себебі артық сома алу қосымша пайыз төлеуге алып келеді. Сондай-ақ бірнеше МҚҰ-ны бір мезгілде салыстырып, тек содан кейін бір ұйымға өтінім беру ұсынылады, себебі бірнеше өтінім скоринг нәтижесіне теріс әсер етуі мүмкін.
Шартты (оферта) қол қоймас бұрын толықтай оқып шығу міндетті қадам. Мұнда өтеу тәртібі, пролонгация құны және мерзімі өткен төлем бойынша айыппұл сипатталады. Каталогтағы ұйымдар арасынан ГЭСВ жоғарғы шегі төмен нұсқаларды (мысалы, CreditPlus, CreditBar) қарастыру ұзақ мерзімде тиімдірек болуы мүмкін.
Мұндай жағдайда қарыз алушылар TengeDa, GMoney, Vivus, Acredit сияқты микроқаржы ұйымдарына жүгінеді. Бұл компаниялар банктерге қарағанда жеңілдетілген талап қояды және шешімді бірнеше минут ішінде қабылдайды, бірақ мақұлдау скоринг жүйесінің нәтижесіне байланысты болады.
Микрозайм без отказа деген атау кредиттік тарихты толықтай тексермейтінін білдірмейді. Каталогтағы МҚҰ-лар өз ішкі скоринг алгоритмін қолданады, онда кредиттік тарихпен қатар басқа факторлар да ескеріледі, сондықтан теріс тарихы бар клиентке автоматты мақұлдау кепілдігі жоқ.
Каталогтағы МҚҰ-лардың барлығында өтінім толықтай онлайн режимде беріледі, сайтта анкетаны толтыру жеткілікті. Нақты байланыс тәртібін нақтылау қажет болса, компанияның анықтама қызметіне жүгінуге болады.
Каталогтағы барлық ұйым негізінен банктік картаға аударым тәсілін қолданады. Ақша мақұлдау шешімі қабылданғаннан кейін бірнеше минут ішінде көрсетілген картаға түседі.
Мерзімі өткен төлем қосымша айыппұл есептелуіне және кредиттік тарихқа теріс әсер етуге алып келеді. Нақты айыппұл мөлшері әр МҚҰ-ның шартында (оферта) көрсетіледі, сондықтан қиындық туындаған жағдайда компанияға алдын ала хабарласу ұсынылады.
Бұл мүмкіндік әр МҚҰ-ның ішкі саясатына байланысты және барлық жағдайда қолжетімді емес. Әдетте компаниялар ағымдағы қарызы бар клиентке жаңа өтінімді мұқият қарайды, сондықтан алдымен ағымдағы қарызды өтеу ұсынылады.